Gün sonunda uygulamada görünen toplam, elde kalan kazanç değildir. Moto kurye giderleri düzenli kaydedilmediğinde yakıt görünür, fakat lastik, periyodik bakım, ekipman yenileme ve vergi gibi dönemsel kalemler ay sonunda sürprize dönüşür. Basit bir aylık tablo, hangi vardiyanın gerçekten verimli olduğunu gösterir.
Sabit ve değişken giderleri ayırın
Yakıt, otoyol–köprü, yemek ve görevle artan sarf kalemleri değişken giderdir. Muhasebe, sigorta, telefon paketi ve düzenli abonelikler ise sabit gider olarak izlenebilir. Bakım ve lastik her ay ödenmese de kilometre başına pay ayrılması gereken dönemsel giderlerdir.
Kilometre başına maliyet neden önemlidir?
Aynı ciroyu yapan iki vardiya farklı kilometre üretebilir. Toplam aylık motosiklet gideri iş için yapılan kilometreye bölündüğünde temel kilometre maliyeti görülür. Bu değer tek başına fiyat değildir; bekleme süresi, boş dönüş ve çalışılmayan günler ayrıca değerlendirilir.
Bakım bütçesi ertelenmemeli
Yağ, balata, zincir–aktarma, lastik ve beklenmeyen arıza için ayrı bir bakım payı tutulmalıdır. Bakımı ertelemek kısa vadede nakit bıraksa da güvenlik riskini ve daha büyük arıza ihtimalini artırır. Üretici bakım aralığı ile gerçek kullanım koşulları birlikte dikkate alınmalıdır.
Vergi ve resmi yükümlülükler
Çalışma modeline göre vergi ve sigorta yükümlülükleri değişebilir. İnternetteki tek bir “kurye vergi hesabı” herkes için geçerli değildir. Gelir–gider belgeleri düzenli saklanmalı ve kişisel durum için mali müşavirden güncel bilgi alınmalıdır.
Amortisman ve ekipman yenileme payı
Motosikletin satın alma bedelini tek ayın gideri gibi görmek de tamamen yok saymak da gerçek tabloyu bozabilir. Araç, telefon, kask, mont, çanta ve iletişim ekipmanı için tahmini kullanım süresine göre aylık yenileme payı ayrılabilir. Bu pay nakit olarak ayrı tutulduğunda lastik veya telefon değişimi geldiğinde günlük kazanç hesabı bir anda bozulmaz.
Çalışma modeline göre gider farkı
Platform kuryesi, işletme bünyesinde çalışan kurye, özel hizmet kuryesi ve kendi müşteri portföyüyle çalışan esnaf kurye aynı gider yapısına sahip değildir. Bazı modellerde araç ve yakıt işletmeye, bazılarında tamamen kuryeye aittir. Bu nedenle “kurye ne kadar kazanır?” sorusuna brüt ödeme üzerinden tek cevap vermek yerine gideri kimin karşıladığı açıkça belirtilmelidir.
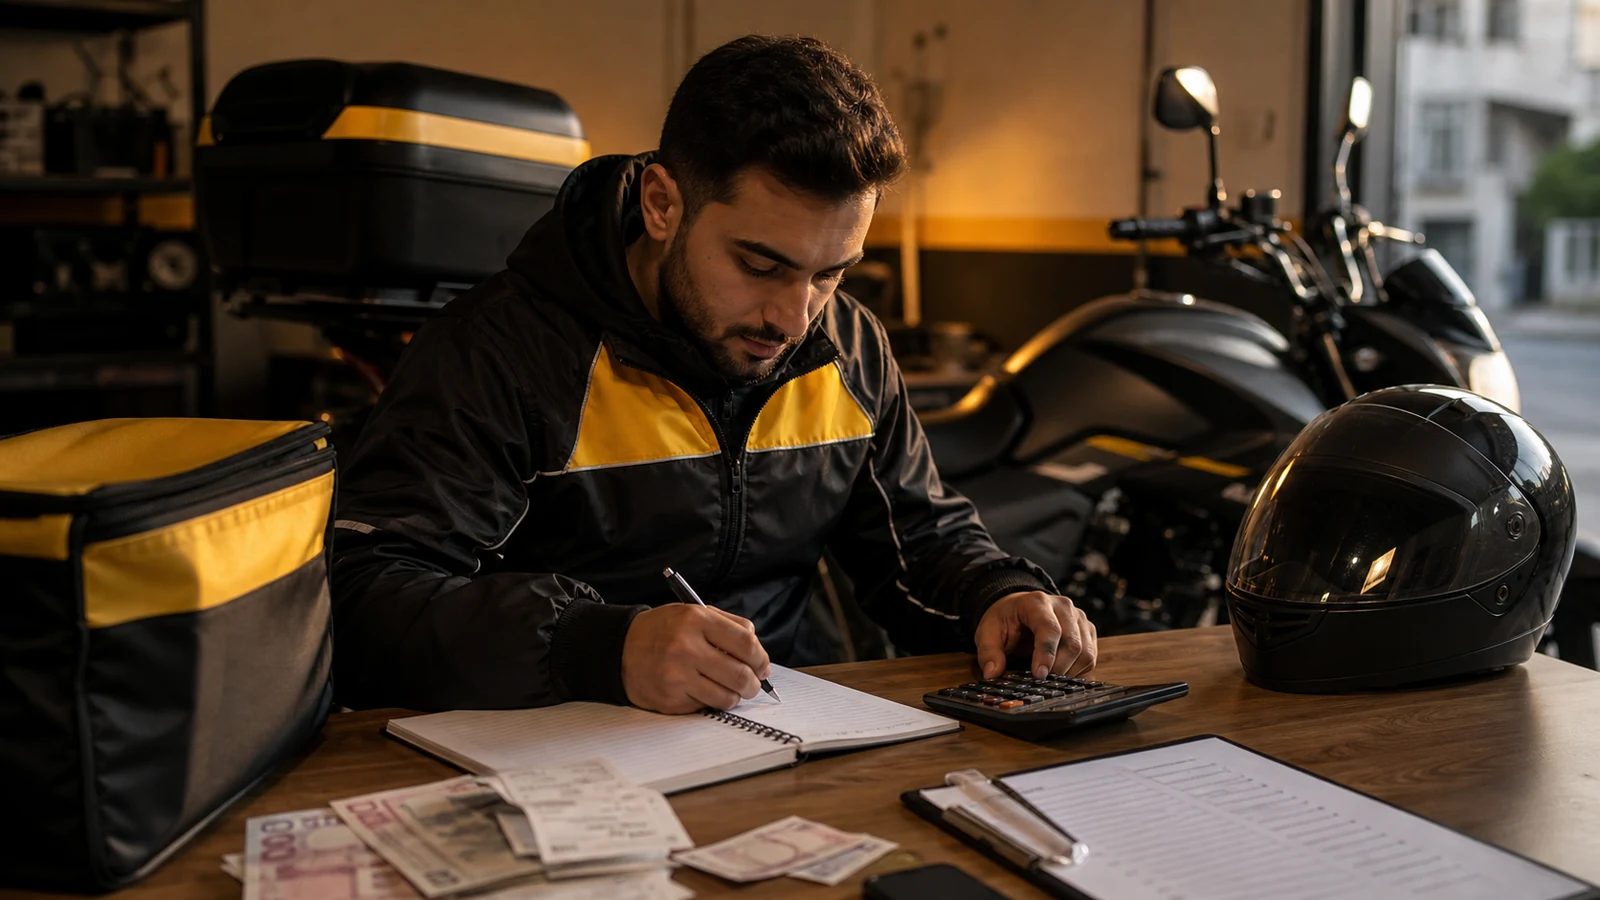
Basit aylık tablo örneği
Tabloda tarih, çalışma saati, görev sayısı, iş kilometresi, toplam gelir, yakıt/şarj, geçiş ücreti, yemek, bakım payı ve diğer gider sütunları bulunabilir. Ay sonunda toplam gider gelirden çıkarılır; kalan tutar çalışılan saate ve kilometreye bölünür. Böylece yalnız yoğun görünen değil, gerçekten verimli vardiyalar anlaşılır.
Belge ve fiş düzeni
Yakıt fişleri, bakım faturaları, ekipman alışları ve platform ödeme dökümleri aylara göre saklanmalıdır. Kişisel harcamayla iş giderini ayırmak hem bütçe takibini hem muhasebe sürecini kolaylaştırır. Vergisel kabul şartları değişebileceği için hangi belgenin gider yazılabileceği mali müşavirle doğrulanmalıdır.
Aylık kapanışta dört soru
- Toplam gelir için kaç kilometre ve kaç saat çalışıldı?
- Yakıt dışındaki giderler kayda girdi mi?
- Bir sonraki bakım için yeterli pay ayrıldı mı?
- Hastalık, hava ve arıza nedeniyle çalışılmayan süre hesaba katıldı mı?
Bu kayıtlar birkaç ay biriktiğinde hangi gün, bölge ve çalışma saatinin daha sürdürülebilir olduğu daha net görülür.